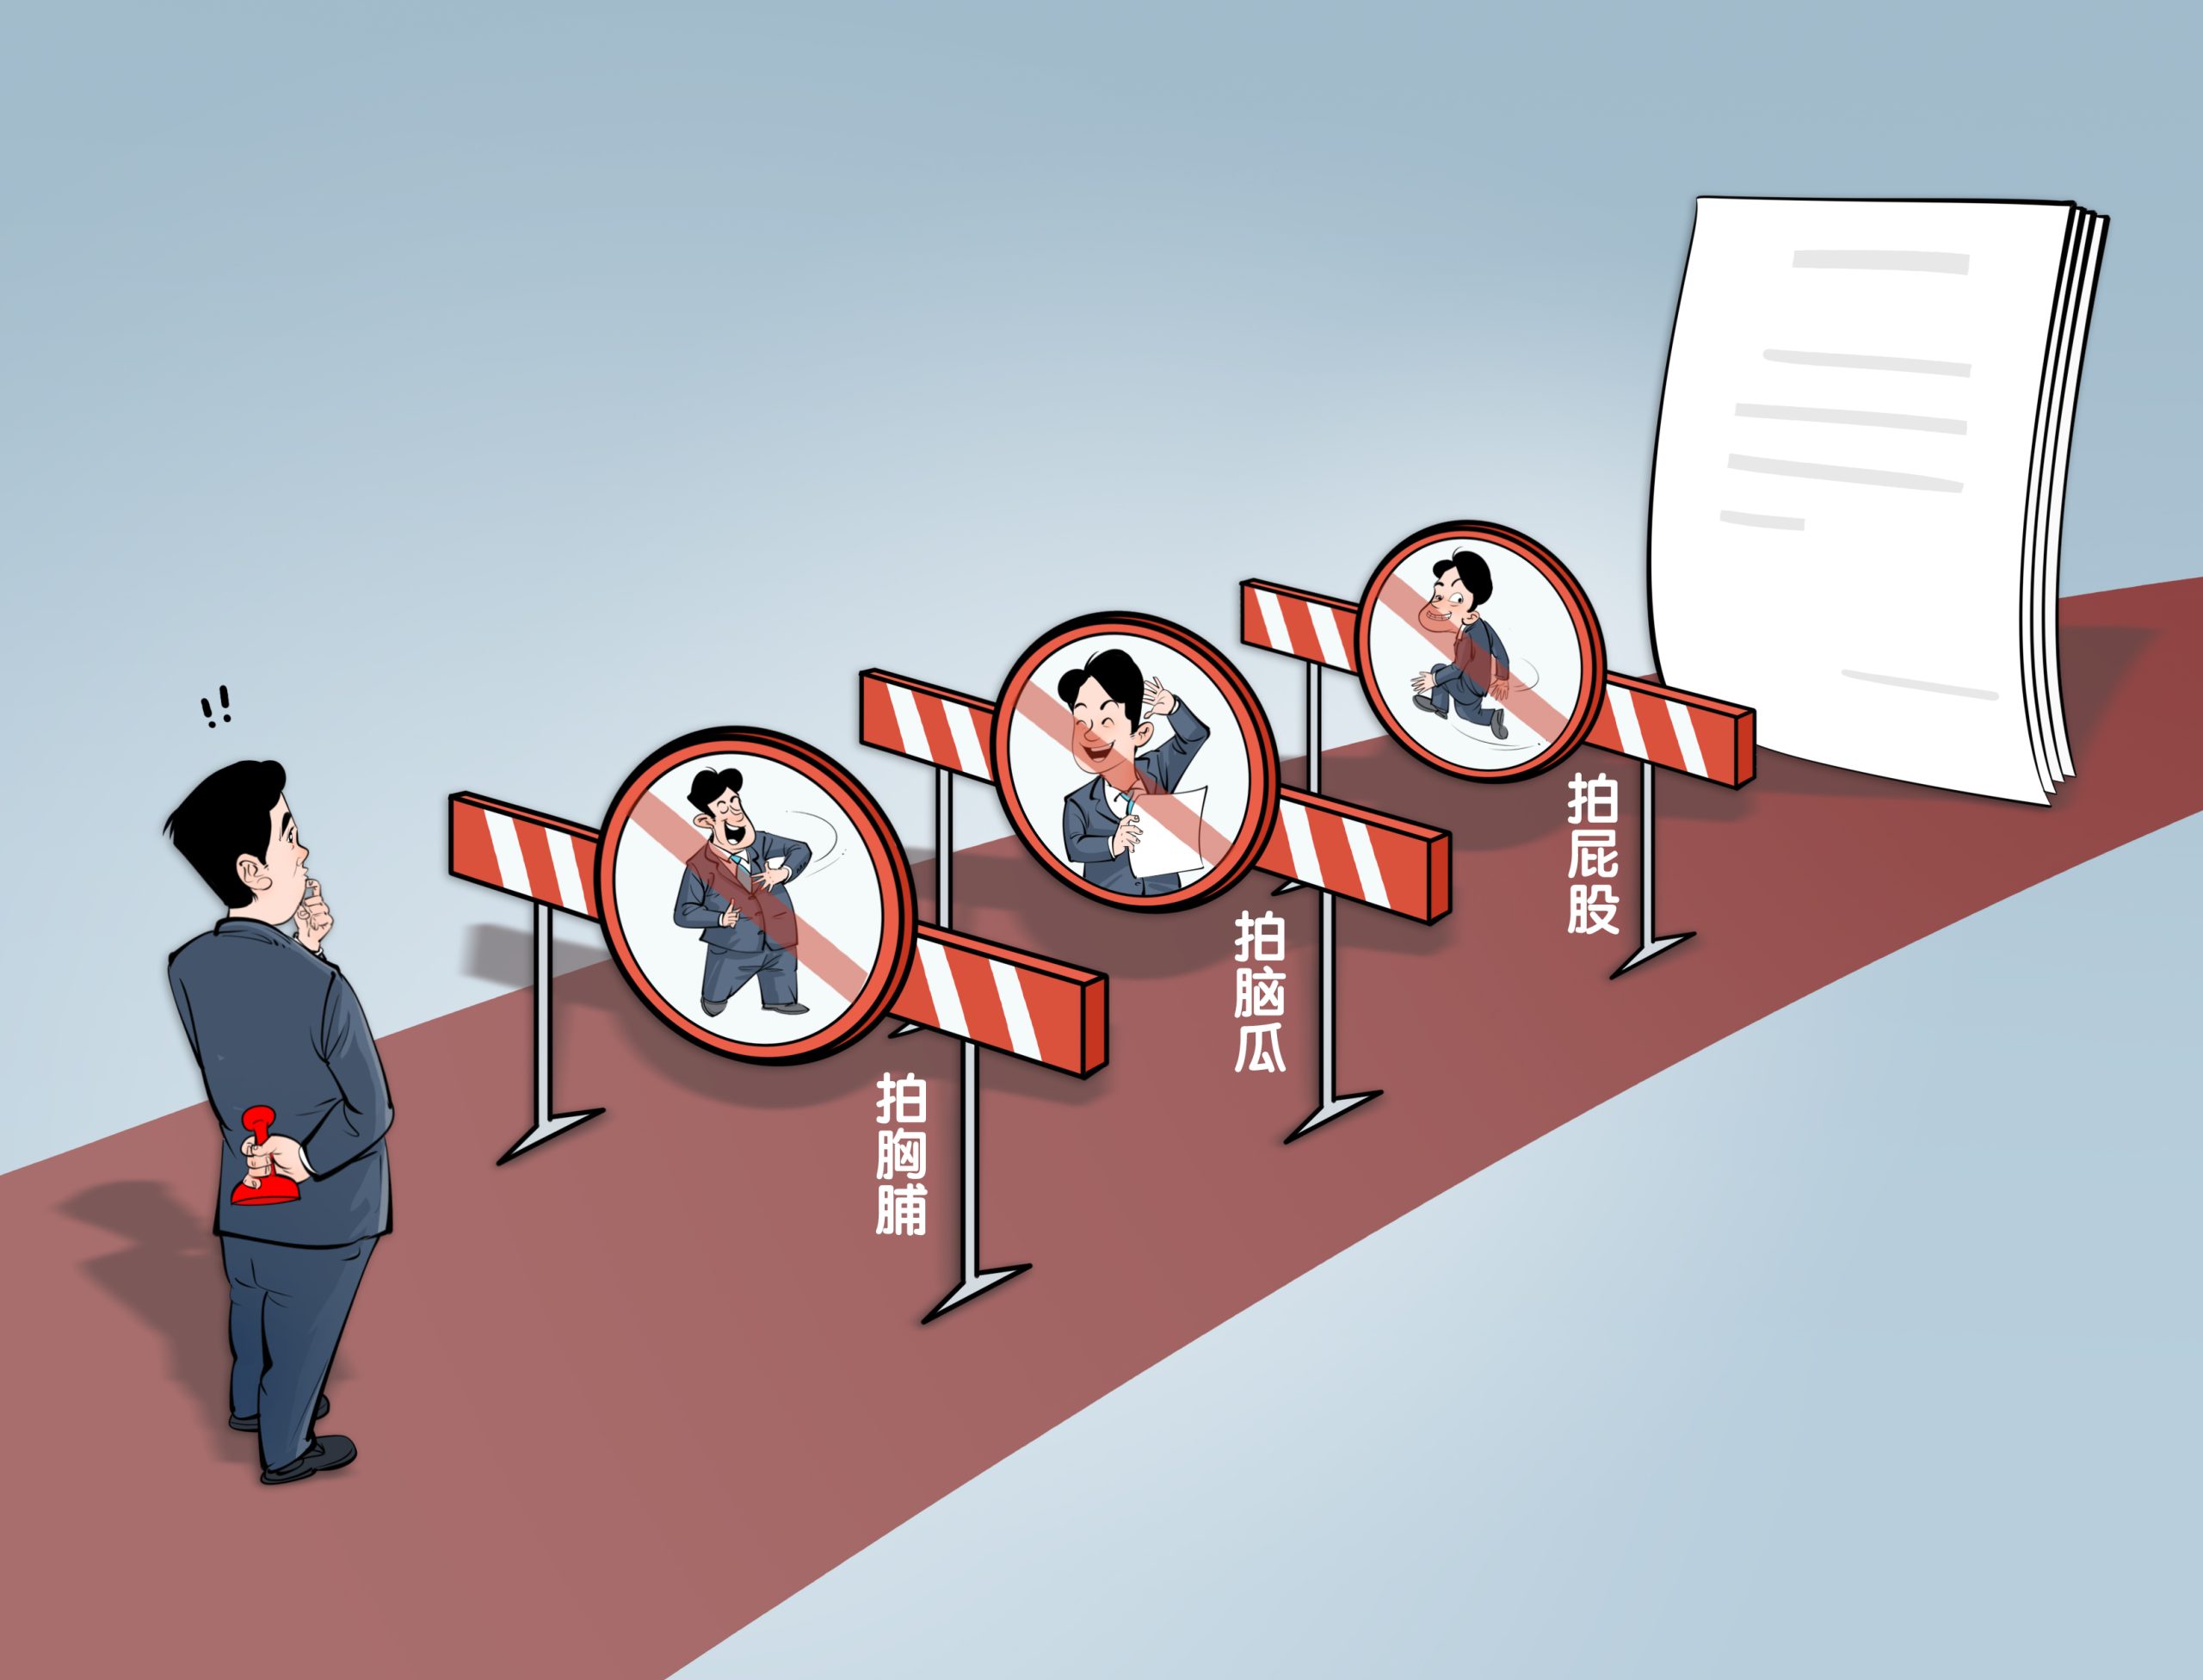
中国现在有点像村口的老太太,看四个人打牌,你也要赢钱,他也要赢钱,大家都要赢,那谁输呢?
经济学里最最重要的一点是,你愿意放弃什么?
上一篇《主动转型还是被迫硬着陆?》讲中国没有准备好新引擎的时候,就出手把旧引擎打掉,当然原因是多方面的,最大的原因还是威权体制下权力的高度集中引起的。
搞垃圾分类,然后不了了之。
限制资本无序扩张,打击平台经济,打击教培,然后发现不行,又把人拉起来干活。
搞“三次分配”和共同富裕,吓得腾讯立即捐款,最后又没了下文。
总之各种拍脑袋决策,拍胸脯推进,拍屁股走人。
《当前现状与2015年对比》里讲了,当下的限购政策、首付、利率等等,全部优于历史上任何时候,政策层面实质宽松是优于2008年、2015年的,说明高层是想救的,至少不想再跌了。
但是走钢丝,玩脱了,总认为老百姓都贱,本来拿刀捅,现在该拳头揍,就愿意爬起来干活了。
万万没想到,大家不吃这套,从2024年提出“止跌回稳”以来,房地产加速下跌。
为什么?因为老百姓怕了,不见兔子不撒鹰,万一我把储蓄拿出来买房了,继续跌呢?毕竟政策上从来没有说过要鼓励合理购房啊,还有人时不时提房住不炒呢,那大家就不炒呗,就算0利率,0首付,只要买了还跌,傻子才买,就算万一涨了,你再祭出房住不炒怎么办?继续扛着,看谁能扛得住!
那继续扛着,会有什么后果?
地方财政缩水,三保堪忧,公共服务停摆,金融系统崩溃,失业率暴增,基层动荡。房地产崩盘以来,地方财政、金融系统、就业等等,跟之前我的文章分析的一样,都惨的要命。目前三保在部分弱线地区已经开始出现问题,银行也在拼命掩饰,监管机构发文,按揭可以商量,延迟2年再还,经营贷抵押率200%了也给你按原额度续贷的,失业率报表,“吉祥三保”(保安、保洁、保姆)和“铁人三项”(外卖、网约车、快递)都饱和了,卷到飞起。
唯一与预判不同的是,《中国人的韧性是世界一流的》,并且低估了有些人不撞南墙不死心的固执,也可以说是决心。
我们看最近出的政策,可以预判未来最可能的发展方向。
2026年8月28日,住房城乡建设部、自然资源部、金融监管总局联合印发《关于完善商品住房销售制度的通知》。
快速周转的方式被卡死了,未来人口流出的弱线城市的卖地收入将要归零,地方政府总体卖地收入要大降。
中共中央、国务院于2026年10月9日正式发布了《关于发展新质生产力的意见》。
我理解还是希望用新引擎尽快替代旧动能。但是呢,远水解不了近渴,新质生产力也没有那么容易发个文就弄出来,还能承接那么多的就业,带来那么多的经济增长。
但是地方没钱,这个问题总要解决啊,从2022年盘活存量资产,卖家产,到2023年开始勒紧裤腰带过日子,家产只能卖一次,裤腰带也一紧再紧,总不能不吃不喝吧?
那怎么办呢?网上很多砖家给的方法,都是治标不治本,还是搞分配,不是做大蛋糕。
那怎么才是治本,是做大蛋糕?促进消费、提高生产率,找到量级匹配的新动能,逐步替换旧引擎。
按“财政投入少、短期见效快、执行难度低”这三个标准来看,说来说去还是修复资产负债表,也就是拿出房地产这个尿壶,想办法让老百姓把储蓄拿出来买房,提高抵押物价值,带动整个产业链的就业,促进消费。
具体怎么做?改变高层叙事,放松限制性措施,出台稳定的政策,委婉地说出房住可炒,扭转预期,三根阳线改变信仰,让高线城市的房地产热起来。
当然了,这样打脸,对于要面子的人,还是很难很难的,总希望卡住老百姓脖子的手稍微松一松,大家又贱兮兮爬起来干活了。
我们再看一看事态的变化,一些可喜的变化。
责任承担:上面承担的只是发了几个文,喊了几句口号,出政策嘛,解除限购限贷,然后是降息,减少净息差,但是承担损失的是银行,卖地收入降低,承担损失的是地方政府。
2026年9月29日,财政部、中国人民银行、金融监管总局联合印发了《关于实施居民购房贷款贴息政策的通知》
中央终于亲自下场,拿出了属于自己的小钱钱,虽然量不大,但是性质不一样。
有用吗?不会有用的,后续只能不断加码。
政党在面对错误时,往往更倾向于内部纠正而非公开承认,直接改变叙事,不太可能。
更大可能是,明确损失由中央承担,就像2015年,拿出大量基础货币注入这样的诚意,撬动高线楼市。
但是要注意的是,就像我上一篇文章里分析的那样,未来不会是全国楼市共同复苏,而是一线和强二线城市率先企稳,并形成反向合成谬误,部分核心板块在强刺激后出现价格跳涨。
我想,最终规律还是要回归的,因为老百姓更扛得住!
发表评论