之前的文章里讲过了,房地产崩盘会引发金融崩溃,银行的困境&基层动荡,但是5年过去了,并没有迅速引爆问题,是分析错了吗?
我认为,土地收入骤降,将引发地方财政的崩溃,方向没错,但是崩溃速度远不及预期,为什么?
主要是拖延政策的影响。
地方财政,勒紧裤腰带,压缩支出,转移支付,刮地皮,严格征税,海外信托纳税等等,这种方式不仅不能做大蛋糕,反而会缩减税基,竭泽而渔。
金融崩溃呢,也没有快速推进,原因也是拼命掩盖,通过续贷,展期,协商延迟还房贷,等等方式来拖时间,但是房地产不好,永远是治标不治本。
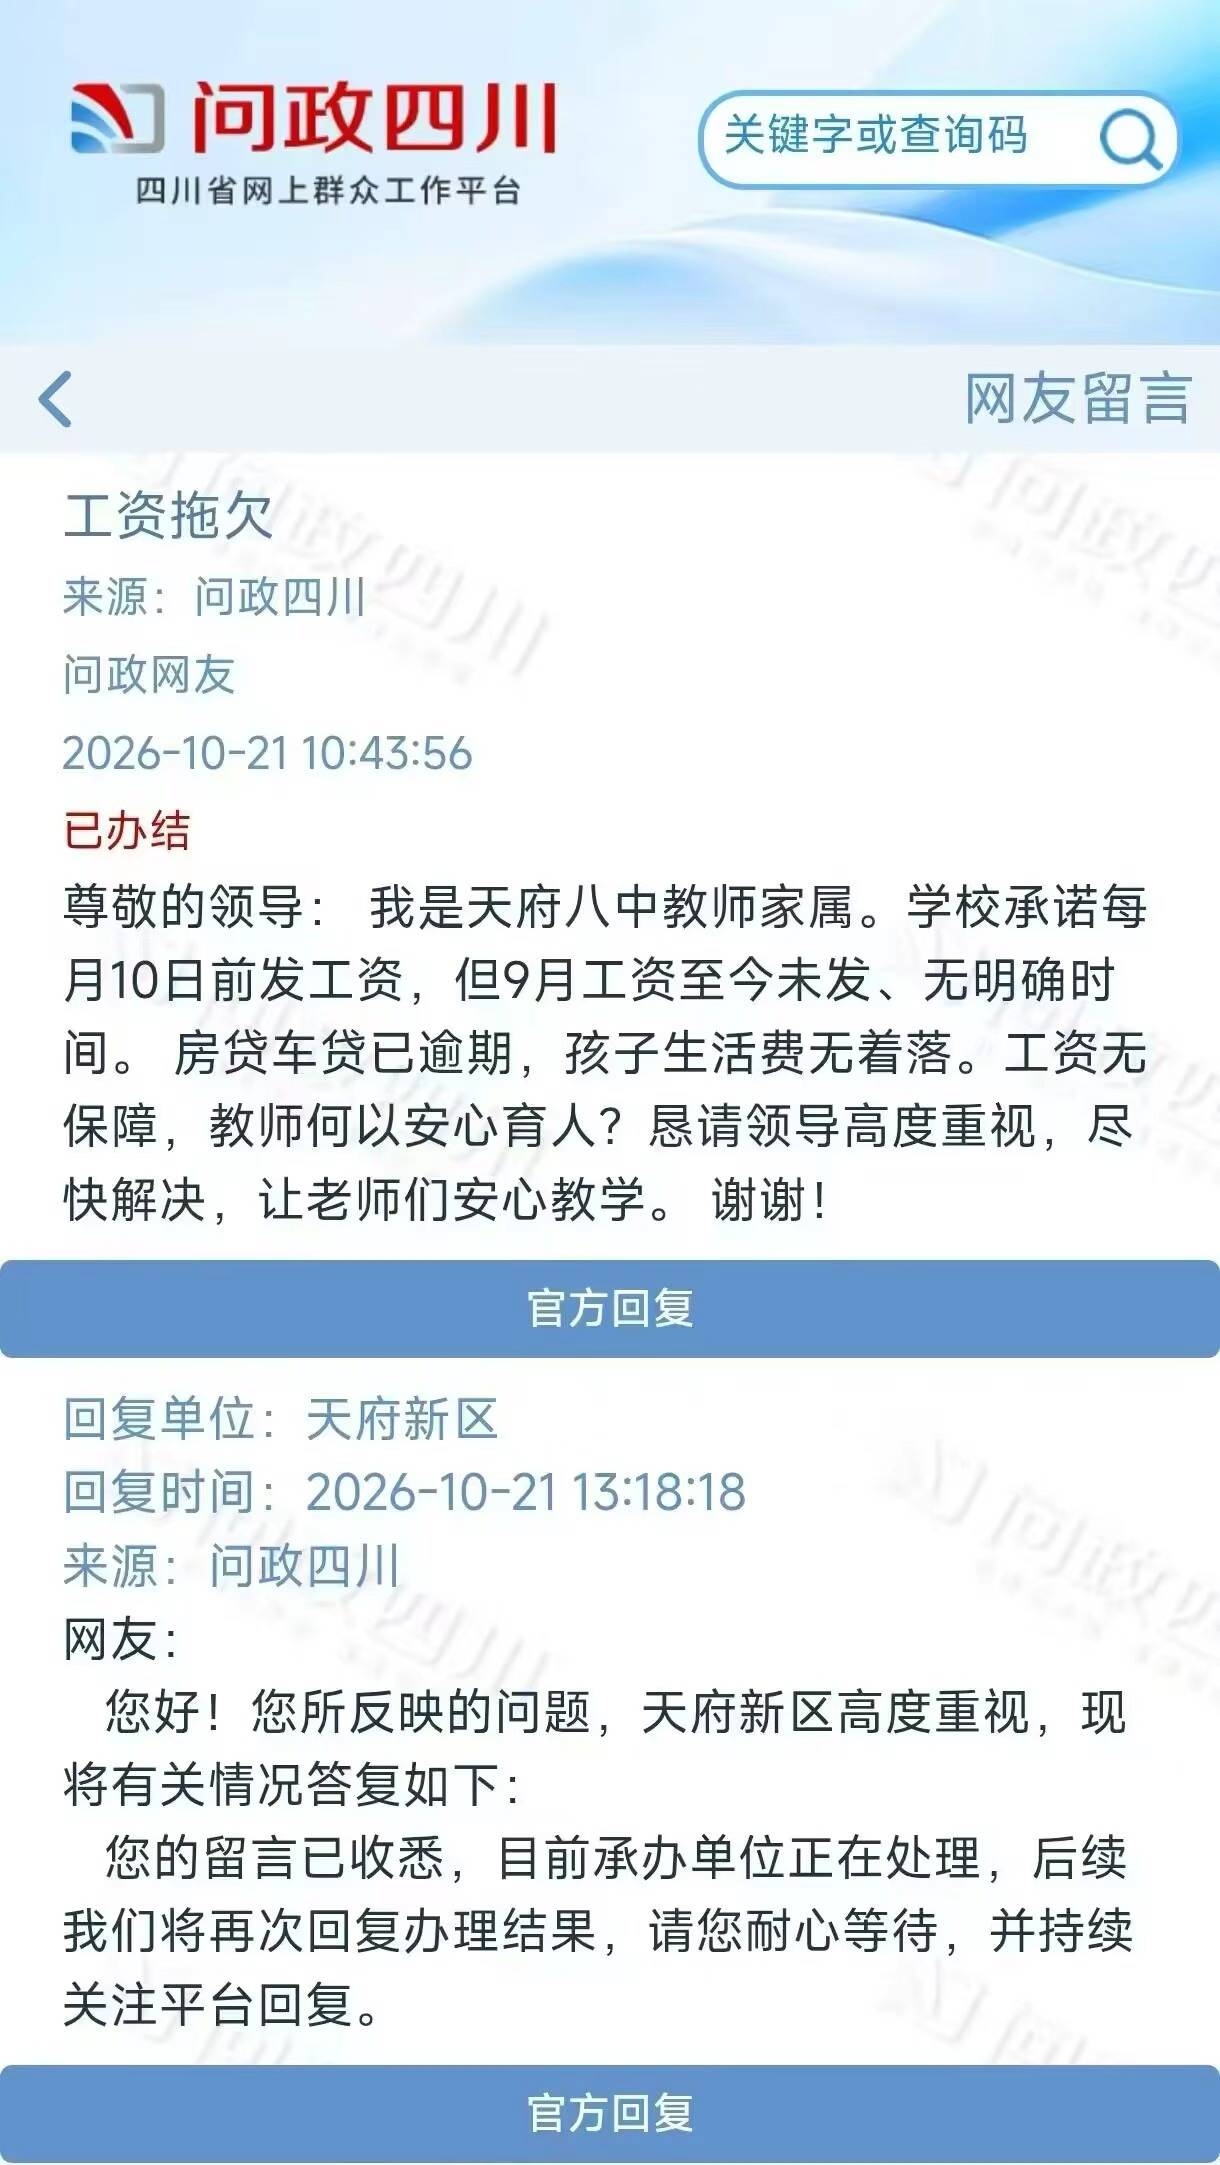
我们再看上面的图,四川天府新区的老师,竟然发不出工资,这可是很牛的新区啊,可见困难程度。当然,我相信这一次肯定可以解决,但是后面还是会遇到,因为财政收入因为卖地影响,缩水太多了,天府投资也变成了拖累。
前几天珠海华发,国企开发商,因为房地产影响,寻求债务展期,导致债券被集中抛售,也是闹得沸沸扬扬,虽然珠海政府站出来纾困,说不会有问题,但是可想而知,一定是出了大问题,否则不会公开。
再看金融系统,上海银行三季报,突然出现了严重、且相当集中的风险暴露,单季净利同比大跌92.77%,不良贷款率上升81个基点,说明房地产不是没有影响,只是之前都没有肯暴露出来。
其他银行,包括工农建交等大行,以及招商、民生、华夏之类的,目前都还是在通过无本续贷、展期等方式拖延,只要能还利息,不用看抵押物价格跌了多少,直接原额度续,这个是我亲身经历以及和银行行长交流时候了解到的,他们也不知道后面怎么办,先拖着。
种种迹象表明,拖延掩盖的策略作用期快到了,快要掩盖不住,纷纷开始暴雷了。
再结合最近的一些政策,比如征信允许修复,房贷30年改40年,允许协商少交月供,或者暂缓两年月供等等,这些政策在以前是想都不敢想的,说明中央也开始意识到问题的严重性了。
《当前现状与2015年对比》里讲了,当下的限购政策、首付、利率等等,全部优于历史上任何时候,政策层面实质宽松是优于2008年、2015年的,但是呢,目标函数和高层叙事还没有改变,推动房价上涨,承诺以后不用行政手段打压房价的承诺都不敢说,还期望着通过放松限购,降低首付、利率这些降低购房成本方式,让大家觍着脸回来买房,失算了。
买了还会降,就算不要利息我也不会买啊,买了万一涨了一点,你再锤一下,又跌,谁买谁傻。
为什么高层救市的动作和力度不如我们预计得快呢?
我认为因为前期损失主要由地方政府、金融系统、房企和居民承担,中央感受到的压力较弱。
就像疫情的急转,没有切肤之痛,比如XX不可说的事件,就不会有猛打方向盘,不会那么快全面解封。
急转的时间点就取决于什么时候地方财政、金融体系和社会稳定压力何时穿透中央的容忍区间。
随着掩盖不住的问题逐步暴露,而且会持续不断,越来越严重,中央会感受到更大的压力,从而促进他们明确承担损失,同时将提升房价的优先级提升到“房住不炒”前面。
具体方法嘛,就是定向大放水,直接灌溉到买房需求一线,制造新的购房需求,形成赚钱效应,三根阳线改变信仰,居民存款170万亿不用发动也会用起来。
另外,“定于一尊、一锤定音”的体制优势,在方向转变后,官员们会迅速动员起来,更别提地方政府也迫切想要救市,将会快速形成反向合成谬误,在高线城市形成供不应求的局面。
上海和深圳已经蠢蠢欲动,快要压不住了,就差一把火。
929贴息是中央下场承担损失,虽然量不大,但是方向很重要,这只是第一步,远远不够,工具箱里的工具多的很,等着吧,用不了太久了。
发表评论